资源介绍
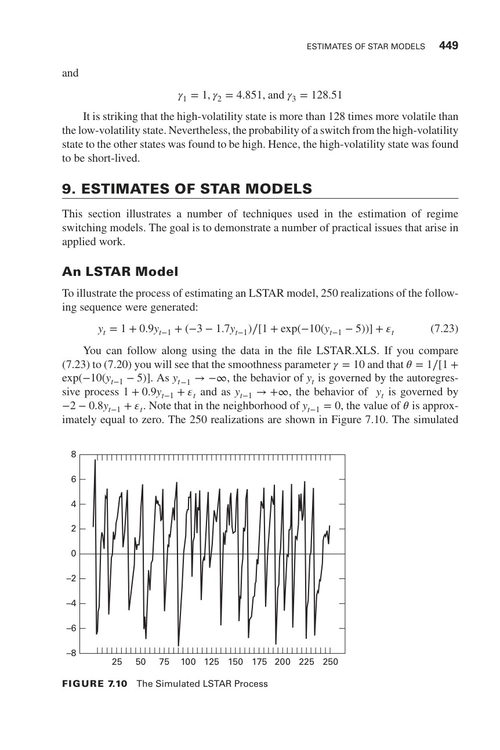
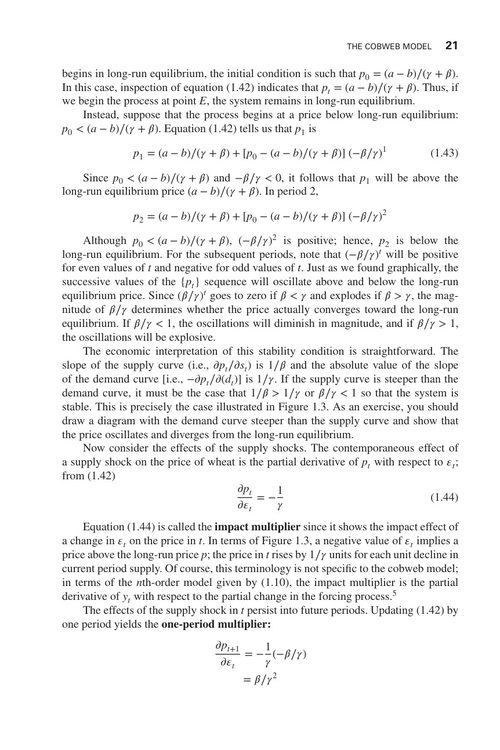
作为计量经济学领域的重要教材,沃尔特·恩德斯教授的这本《应用计量经济学时间序列》已经更新至第四版,作者来自阿拉巴马大学,在时间序列分析领域有着深厚的学术造诣。这本书从第一版问世以来,就以其清晰的逻辑结构和丰富的实际应用案例,赢得了广大学者和学生的认可与好评。第四版在延续前三版优点的基础上,纳入了最新的研究成果和计量经济学方法的发展,使得全书内容更加完善和与时俱进。全书共分为七个主要章节,系统地介绍了从基础的差分方程理论到复杂的非线性时间序列模型的核心内容。第一章从差分方程的基本概念入手,为读者打下了坚实的理论基础;第二章深入探讨了平稳时间序列模型,包括ARMA模型的构建、Box-Jenkins方法论以及预测技术;第三章专注于波动性建模,详细阐述了ARCH和GARCH族模型及其在金融经济学中的广泛应用;第四章讨论了趋势建模问题,涉及单位根检验、Monte Carlo方法以及面板单位根检验等重要议题;第五章转向多方程时间序列模型,系统介绍了向量自回归(VAR)分析、脉冲响应函数和结构VAR等关键技术;第六章重点讲解了协整理论与误差修正模型,为分析长期均衡关系提供了有力工具;第七章则引入了非线性模型和结构性断点的最新研究方法,包括阈值自回归模型、平滑转换模型等内容。整本书的最大特色在于理论与实践的完美结合,作者巧妙地将抽象的计量经济学概念与来自宏观经济学、国际金融、农业经济学以及恐怖主义研究等多元领域的实际案例相融合,使得读者能够直观地理解各种方法在真实经济分析中的应用价值。无论是对于经济金融专业的研究生,还是从事实证研究的学者和从业者,这本书都是一本不可多得的参考书籍和教材。它不仅能够帮助读者建立起完整的时间序列分析知识体系,还能够指导读者将这些方法运用于自己的研究工作之中,解决实际的经济问题。