资源介绍
在当今金融市场的复杂环境中,量化方法已成为风险管理不可或缺的核心工具。这本由三位国际知名学者联合编著的系统性著作,正是为满足这一需求而生的专业力作。作为Springer出版社Statistics and Computing系列的经典教材,《Applied Quantitative Finance》自2002年首版以来就备受学界和业界关注,2017年推出的第三版更是将焦点转向了当前金融领域最紧迫的风险管理挑战。编辑团队由柏林洪堡大学的Wolfgang Karl Härdle教授领衔,他长期致力于统计计算和金融计量经济学的研究,与Cathy Yi-Hsuan Chen和Ludger Overbeck两位学者共同打造了这本兼具理论深度和实践价值的参考书。
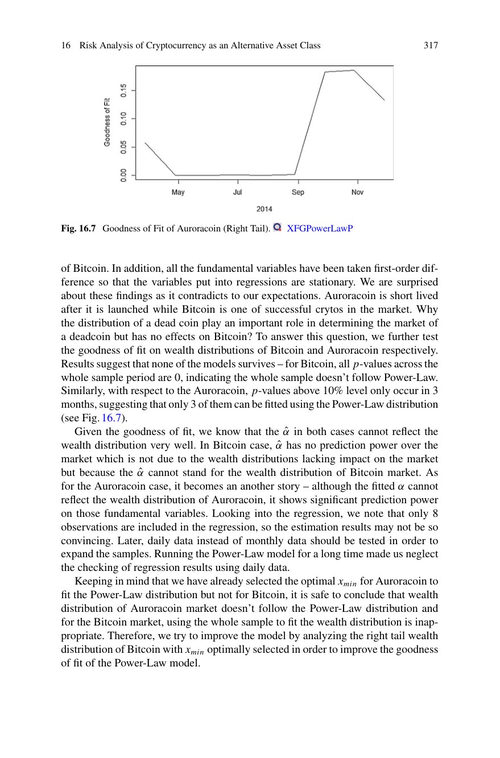
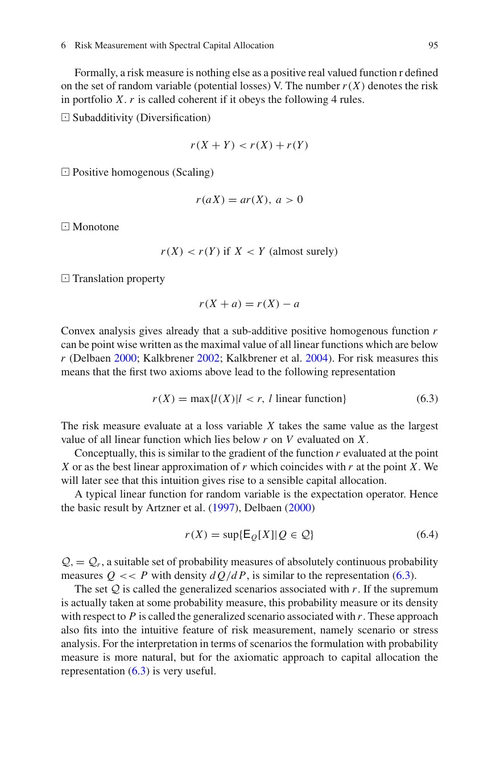
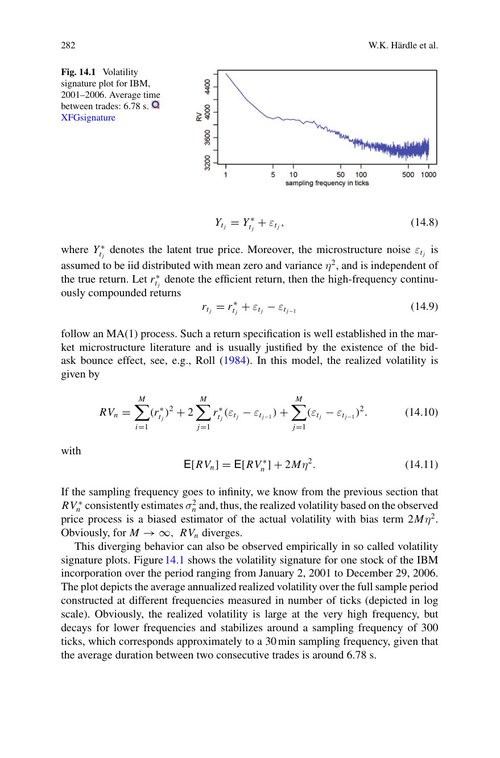
全书分为三个核心部分,形成了完整的市场风险与信用风险管理知识体系。第一部分聚焦市场风险,深入探讨了高维系统中条件相关性建模、多元波动率模型、谱风险测度下的投资组合优化以及外汇衍生品定价中的局部随机波动率实现等问题,这些内容对于理解和量化金融市场波动具有重要指导意义。第二部分则系统阐述信用风险的度量与管理体系,包括公司违约距离估计、信用评级的市场定价方法、公开信息在违约预测中的应用、信用投资组合的压力测试技术,以及投资组合证券化中损失级联的期限结构分析等前沿议题。第三部分创新性地引入了动态风险测量方法,不仅涵盖高维Copula建模和高频数据风险建模等传统主题,更引人注目的是对新兴领域的探索——能源市场风险量化、加密货币作为另类资产的风险分析、时变分位数Lasso方法在金融风险仪表盘中的应用,以及利用动态主题建模技术分析加密货币社区论坛信息的方法。
这本书的价值在于它既提供了扎实的理论框架,又展示了大量可直接应用于实际工作的量化技术。对于金融工程、风险管理、资产定价等领域的研究者和从业者而言,本书第三版尤其值得关注,因为它首次将文本分析等现代机器学习方法引入金融风险管理,并深入探讨了区块链货币等数字资产的独特风险特征。书中各章节均由该领域的专家撰写,既有严谨的数学推导,也有丰富的实证案例,读者可以从中理解如何将抽象的量化模型转化为可操作的风险管理工具。无论是金融专业的研究生、博士候选人,还是在银行、基金、监管机构从事风险管理工作的专业人士,都能从这部内容丰富、与时俱进的著作中获得启发和帮助。