资源介绍
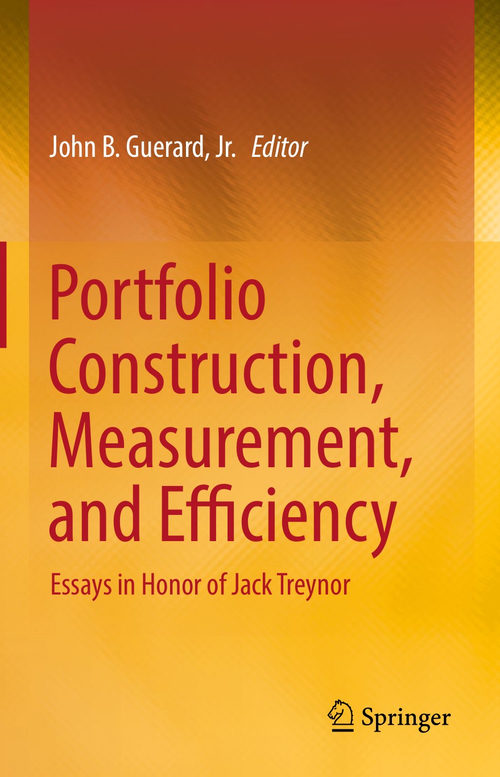
说到现代投资组合理论的奠基人,很多人首先想到的是马科维茨、夏普和林特纳这三位大师。本书正是为纪念其中一位——杰克·林特纳——在投资组合管理领域卓越贡献而编纂的论文集,由麦克金利资本管理公司的约翰·B.盖拉德担任主编。作为一部向这位传奇人物致敬的学术著作,本书汇集了多位顶级学者和从业者的研究成果,系统性地探讨了投资组合构建、风险衡量和市场效率等核心议题。
杰克·林特纳在金融学界的地位举足轻重。他早年在哈佛商学院获得工商管理硕士学位,后在阿瑟·D.利特尔公司运筹部门工作期间,于1962年独立推导出了资本资产定价模型的雏形,这一成就与威廉·夏普的工作并驾齐驱。林特纳不仅是学术上的先驱者,更是一位将理论与实践完美结合的实践家。他曾长期担任《金融分析师期刊》编辑,与费希尔·布莱克合作发表的重要论文《如何运用证券分析改进投资组合选择》至今仍是该领域的经典之作。在书中,各位作者深入探讨了林特纳提出的投资组合理论核心问题,包括系统性风险与非系统性风险的区分、主动管理的有效性检验,以及多因子模型与资本资产定价模型之间的关系等。
本书的论述既保持了学术严谨性,又兼顾了实操价值。作者们不仅介绍了风险衡量的理论基础,还详细阐述了多因子模型在投资组合优化中的具体应用,探讨了如何在控制主动风险的同时追求超额收益。对于那些对投资组合管理充满热情的读者来说,这本书提供了丰富的理论工具和实践思路。
无论你是金融学领域的研究者、量化投资从业者,还是相关专业的研究生,这本书都值得一读。它不仅能够帮助读者深入理解林特纳等大师的思想精髓,更能让人把握当代投资组合管理的发展脉络与未来方向。