资源介绍
视频数量:21个
总时长:5小时46分
课程介绍:
Python量化金融与金融工程实战
早上九点半,股市开盘,你盯着屏幕上密密麻麻的历史价格数据,想搞清楚某只股票未来一年大概会怎么走,或者手里那个投资组合,最坏情况下到底会亏多少。这些光靠拍脑袋或者Excel拖公式是算不出来的,得用更系统的方法。
这门课讲的就是怎么用Python搞定量化金融和金融工程里的实际问题。课程一共21个视频,五个多小时的内容,每一节都配了完整的Python代码,可以跟着敲一遍。
一、Python基础与数据准备:
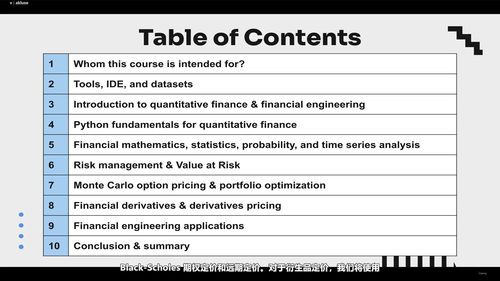
课程从最基础的环节切入。先说清楚量化金融和金融工程到底研究的是什么,让你在写代码之前心里有数。然后讲Python基础——数据类型、控制流、函数这些都有,但不是干巴巴地罗列语法,而是全放在金融场景里讲,学完马上能上手用。
数据获取是量化分析的第一步。课程会教你用yfinance从雅虎财经下载股票数据,怎么处理缺失值,怎么用matplotlib画出价格走势图。这一步看着简单,但很多人做项目的时候就栽在数据清洗上面。
二、金融数学与统计分析:
数据有了,接下来就是数学和统计的工具箱。课程会讲货币的时间价值、净现值、连续复利,这些都是金融定价的底层逻辑。简单收益和对数收益的区别也会讲到——别小看这个,不少人混着用,结果算出来的东西差了十万八千里。债券定价和到期收益率的计算也会演示一遍,这在固定收益分析里天天要用。
统计这块覆盖描述性统计、概率分布、相关性、协方差和回归分析。课程不会只甩公式,而是带着你用Python把每一步实现出来,比如两只股票的协方差怎么用代码算,回归分析的系数到底该怎么解读。
三、时间序列与随机过程:
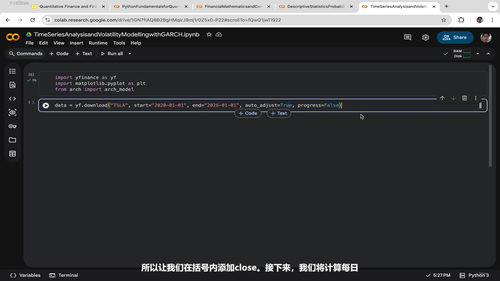
金融数据本质上是一串时间序列。课程会讲时间序列分析的基础,重点放在波动率建模上,尤其是GARCH模型。学过金融的人都清楚,波动率不是恒定的,市场恐慌的时候波动会突然放大,GARCH就是用来捕捉这种波动率聚集现象的。
随机微积分和几何布朗运动听起来很吓人,但其实是期权定价的理论根基。课程会用Netflix的股票数据做演示,模拟出多条可能的价格路径,让你直观地看到随机过程长什么样。
四、风险管理与投资组合:
风险管理是金融业的核心话题。课程会教你算年度波动率、夏普比率、索提诺比率和最大回撤这些常规指标,还会做压力测试和情景分析——构造牛市、衰退、利率冲击三种情景,看你的投资组合在不同环境下表现如何。
风险价值(VaR)是金融监管的硬指标。课程会讲三种计算方法:历史VaR、参数VaR和条件VaR,每种方法的适用场景都不一样。蒙特卡洛模拟也是这一节的重点,用随机抽样估算投资组合的损失分布。投资组合优化部分会涉及资本资产定价模型(CAPM)和均值方差优化,这两个模型在金融教科书里出镜率极高,但用代码怎么实现,很多人其实并不清楚,课程会把这个空白补上。
五、衍生品定价与高级建模:
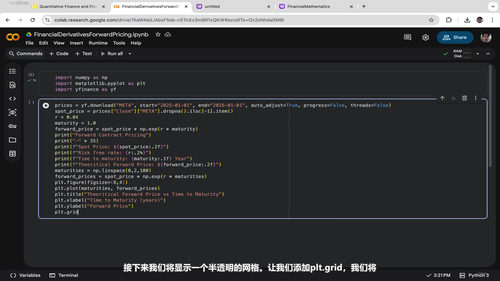
金融衍生品是金融工程最核心的内容。课程先讲远期定价和金融衍生品估值,然后是两个经典期权定价模型:Black-Scholes模型和二叉树模型。两个模型假设不同,适用场景也不同,课程都会带你用Python实现一遍。固定收益建模和固定息票债券定价也有专门一节讲,这在利率市场分析里很常见。
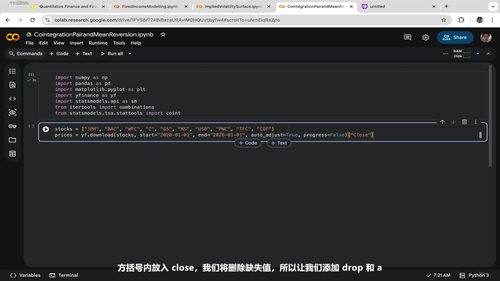
课程后面几节比较有意思。会带你构建隐含波动率曲面并做三维可视化——不同行权价和到期日的期权,隐含波动率是不一样的,画出来能帮你发现市场的定价偏差。配对交易部分讲协整性和均值回归,模拟两只协整股票的价格走势,教你怎么捕捉它们价差回归的获利机会。
学完这门课,你最大的收获是拥有了一套完整的量化金融工具箱:从数据获取、清洗、分析,到建模、定价、风险管理,每个环节你都知道怎么用Python落地。更重要的是,你会理解这些方法背后的金融逻辑,而不是只会调用现成的库。这门课适合金融从业者想往量化方向转的人,也适合金融或编程专业想了解实操的学生,或者个人投资者想用更系统的方法管理自己的资产。有一点Python基础就够了,课程会带着你在金融场景里把Python用熟练。