资源介绍
视频数量:25个
总时长:1小时33分
课程介绍:
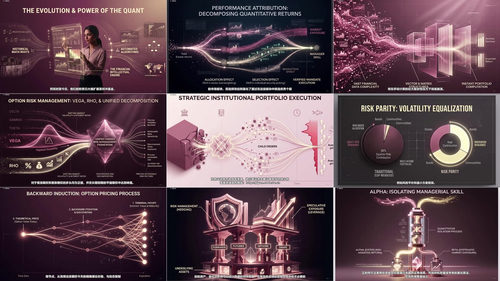
量化金融核心解析:从定价模型到风险管理
你有没有想过,每天有数万亿美元的资产在全球金融市场中流转,它们背后靠什么来定价?银行的风险敞口用什么方法来量化对冲?对冲基金的交易员又如何从海量的市场数据中找到盈利机会?这些问题的答案,都指向同一个领域——量化金融。
这门课程将带你系统走进量化金融的世界,从最基础的概念一直走到前沿的交易策略框架。不需要你是金融科班出身,课程会从最基本的数学工具和市场结构讲起,但如果你已经有了一些金融或编程背景,你会更快地理解其中的奥妙。
一、数学基础与市场概览
第一部分先把脚手架搭好。课程会解释量化金融到底是做什么的,以及那些被称为"宽客"的人在华尔街、对冲基金和投行里究竟扮演什么角色。你会发现,量化分析师的历史相当有趣——最早是数学家和物理学家被请进华尔街来构建期权定价模型,而今天他们的工作已经覆盖了算法交易、风险管理、产品设计等方方面面。
紧接着是数学工具的速览。概率统计帮你理解不确定性的度量,微积分和线性代数则为后续的模型推导铺平道路。然后课程会用一节课帮你快速建立对金融市场的全景认识——股票、债券、衍生品各自有什么特点。最后一讲是货币的时间价值和折现原则,这是后续所有定价模型的基石。
二、资产定价与估值模型
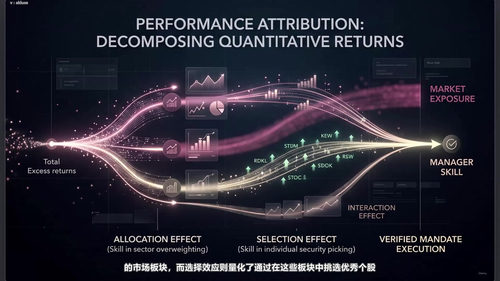
有了基础之后,第二部分开始进入定价的核心地带。现代投资组合理论告诉你为什么不能把鸡蛋放在一个篮子里,以及那条著名的有效前沿曲线究竟意味着什么。资本资产定价模型CAPM会带你理解单个资产的预期收益和系统性风险之间的关系,而阿尔法和贝塔这两个概念则是判断基金经理真实能力的关键工具。
套利定价理论APT更进一步,允许你用多个因子来解释资产收益,这对实际工作比CAPM的单因子框架更灵活。固定收益部分会讲到期收益率、久期和凸性这些债券定价的核心概念,然后深入到利率期限结构和收益率曲线——为什么曲线有时向上倾斜,有时倒挂?自举法如何从附息债券中推导出零息曲线?这些内容对债券交易员和风险管理者来说是必修课。
三、衍生品定价框架
第三部分是很多人觉得最有趣的部分——衍生品定价。远期合约和期货的区别是什么?为什么期货有每日盯市制度?课程会用无套利条件和持有成本模型帮你推导理论价格。
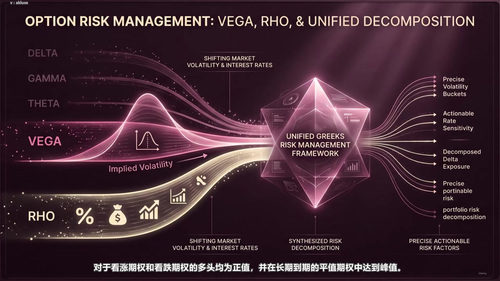
期权部分从最基础的看涨看跌期权和收益结构讲起,包括那个重要的看涨看跌平价关系。然后是二叉树定价模型,它用一种直觉化的方式展示了期权定价的逻辑。而Black-Scholes-Merton模型是整个量化金融的里程碑,课程会详细拆解它的假设和推导过程。最后是期权希腊字母——Delta、Gamma、Theta、Vega、Rho——这些指标是期权交易员每天用来衡量风险敞口和调整头寸的工具。
四、风险度量与管理
不管你赚了多少,如果风险管理不到位,一次黑天鹅事件就可能让一切归零。第四部分聚焦于金融风险的识别与度量。课程先帮你区分市场风险、信用风险和操作风险这三大类别。
在险价值VaR是业界最常用的风险度量工具,课程会教你三种主流的计算方法:方差协方差法、历史模拟法和蒙特卡洛模拟法。每种方法各有优劣,适合不同的应用场景。期望损失(也叫条件VaR)弥补了VaR的一个缺陷——它能更好地捕捉尾部风险。课程还会讲压力测试和情景分析,让你学会在极端市场环境下评估投资组合的脆弱性。
五、量化交易策略与组合构建
最后一部分把视野拉到实务层面。统计套利和均值回归策略告诉你如何利用资产价格偏离历史规律的机会获取收益;动量和趋势跟踪策略则展现了另一种截然不同的思路——跟随趋势而不是逆势而为。算法执行部分介绍了市场微观结构理论,这是高频交易和算法交易员理解市场运行机制的必备知识。组合优化技术会涉及各种约束条件下的最优配置问题,以及如何用风险调整后的收益指标来评估投资业绩。
学完这门课程,你会对量化金融的完整知识体系有一个清晰而扎实的认识。你会明白那些模型背后的逻辑,知道它们什么时候适用、什么时候会失效,更重要的是,你会建立起一种用数学框架思考金融问题的思维习惯。不管你未来是想做交易、做风险管理、还是做产品设计,这门课打下的基础都会让你在和"宽客"们对话时不再是一个门外汉。