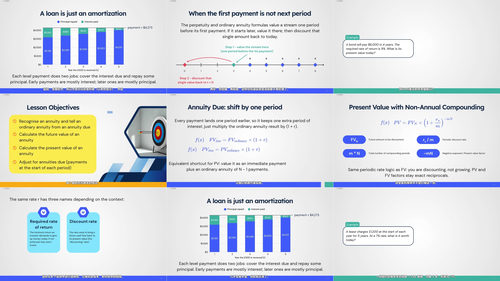
资源介绍
视频数量:5个
总时长:47分
课程介绍:
货币的时间价值:CFA一级数量方法核心精讲
你有没有想过这样一个问题:同样是1000美元,今天拿到手和三年后拿到手,到底哪个更划算?大多数人会毫不犹豫地选择今天。但作为金融学习者,你需要的不只是直觉,而是一套精确的工具来量化这种差异。货币的时间价值,正是金融学一切计算的起点,也是CFA一级考试中数量方法的基石。这门课用47分钟、5节精讲,带你把这一块彻底吃透。
一、单笔现金流的未来值与现值
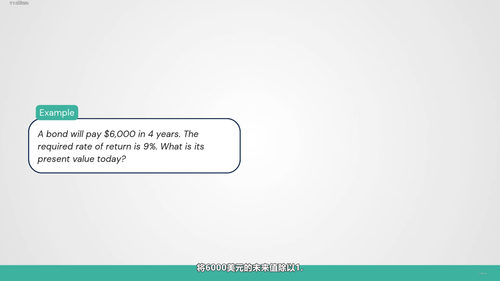
第一节课从最基础的概念出发:单笔现金流的未来值和现值。你会学到为什么今天的一美元比明天的一美元更值钱——三个原因缺一不可:投资机会、通货膨胀、以及未来货币的不确定性。而对当下货币的偏好有一个价格,这个价格就是利率R。同一个R在不同语境下有三种不同的解读:折现率、机会成本、要求回报率,含义虽然接近,但适用的场景各不相同。课程还会教你使用时间线这个看似简单却极其实用的工具,把每一笔现金流发生的时点清晰标注出来,避免在计算中迷失方向。学完这一节,你能独立完成单笔现金流的折现和增长,并准确说出某个利率数字背后的真实含义。
二、复利频率与有效年利率
现实生活中,利息很少是按年结算的。银行账户按月计息,债券按半年付息,有些产品甚至按日或连续复利。那么6%按月复利和6%按年复利,最终结果一样吗?答案是不一样,利滚利的速度会悄悄拉开差距。这一节会带你深入理解名义年利率、周期利率、周期数这三个概念的分工,并推导出有效年利率EAR的计算方法。你会学会用EAR这把统一的尺子,去比较那些以不同方式报价的利率产品,判断哪个真正更划算。课程还会把复利频率推向极限,介绍连续复利的概念和公式,让你看到当M趋近于无穷大时会发生什么。
三、年金的终值与现值
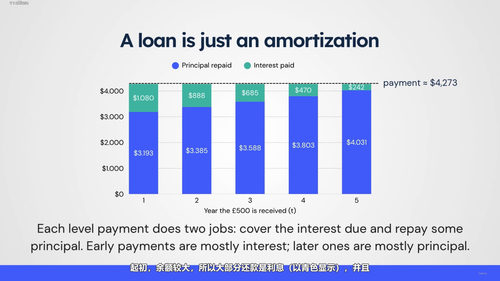
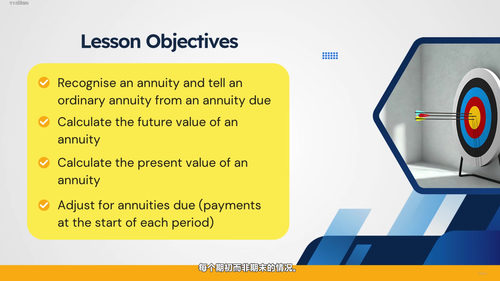
贷款、养老金、按揭还款,这些日常金融产品的背后都是同一个数学结构:年金。年金的定义看似简单——金额相等、时间间隔相同的有限现金流——但其中藏着不少门道。课程会帮你区分普通年金和即付年金:普通年金第一次付款发生在第一期期末,即付年金则从今天就开始。同样是5期付款,仅仅一个时点的差异,最终的现值和终值就会有可观的差别。课程会逐一演示两类年金的终值和现值计算,并给出即付年金的调整方法。学完这一节,你看到"每月还款XX元、分N期还清"这类描述,脑子里就能立刻弹出对应的公式。
四、永续年金、递延现金流与现金流可加性
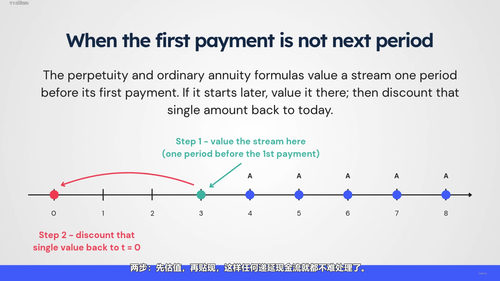
不是所有现金流都有终点。有些优先股股息会一直支付下去,这就是永续年金。它的现值公式极其简洁,掌握后可以瞬间解决一大类考题。课程还会讲解递延现金流的处理方式——当第一笔款项不是从今天开始,而是从几年后才发生时,如何选定现值基准点,把所有现金流对齐到同一个时间轴上计算。最后,现金流可加性原则会告诉你:多个不同时点的现金流可以分别折现再求和,这是处理复杂金融问题的基本思路,也是后续学习NPV、IRR等指标的底层逻辑。
五、解TVM计算题:求利率、期数与付款额
最后一节是综合实战。在前面四节的基础上,你会学习解TVM问题的完整方法:已知终值、现值、期数,反推利率;已知现值、利率、期数,求每期付款额;已知目标终值和利率,计算需要多少期才能达成。这些题型在CFA考试中频繁出现,也是金融计算器和Excel的核心应用场景。课程会通过典型例题,把求解的逻辑和步骤讲透,让你不再对未知数出现在不同位置感到困惑。
这门课适合正在准备CFA一级考试的自学者,也适合刚接触公司金融、投资学或固定收益课程,需要快速建立货币时间价值框架的在校生和职场新人。如果你已经知道终值和现值不是同一个东西,但面对具体题目时还是不确定该套哪个公式,这47分钟的精讲正好能帮你把零散的知识点串成一条完整的线。学完之后,任何涉及跨期现金流的金融问题摆到你面前,你都能做到心里有框架、手上有工具。