资源介绍
视频数量:45个
总时长:1小时44分
课程介绍:
企业银行与客户经理实务全指南
想象一下,你面前坐着一家制造企业的老板,他张口就要申请三千万贷款扩产。该不该批?企业还得起吗?用什么方式借?抵押不够怎么办?这背后牵涉对企业、行业、管理层、现金流的整体判断——也是企业银行客户经理每天的真实战场。这门课要讲的就是怎么成为一个合格的企业银行客户经理。
一、行业根基:银行从哪里来,为什么特殊
课程不从怎么放贷款讲起,而是先带你回到银行业的源头。从公元前两千年巴比伦寺庙存放贵重物品的故事说起,理解银行作为价值保管者和信用中介的根本角色。紧接着分析当下重塑银行业的几股关键力量——监管收紧、科技冲击、客户需求变化,看清这个行业的底层逻辑正在怎样被改写。
搞清楚趋势之后,课程回答一个关键问题:银行和普通投资者到底有什么不同?这里引入RORAC和RAROC两个衡量银行盈利能力的核心指标,建立风险加权回报的思维框架,而不是只看账面利润。
二、关系管理:客户经理真正的价值
很多人以为客户经理就是拉存款放贷款,但课程会告诉你这个角色的真正定位——他是连接银行内部信贷、风控、产品部门和外部客户的枢纽。课程还会讲解银行政策与指引如何在日常工作中落地,因为脱离合规谈业务,往往替银行和自己埋下隐患。
三、商业分析:把一家企业看透
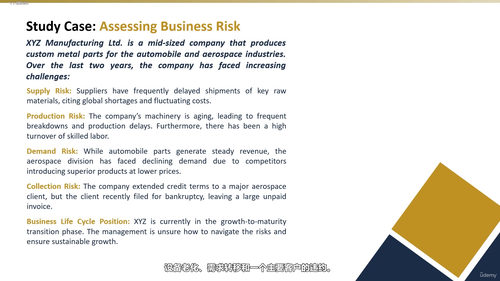
这是课程最有干货的部分。课程教你拆解企业的运营流程:从供应、生产、需求到回款,整个营运资本循环里每个节点都潜藏着风险信号。供应稳不稳?生产会不会中断?产品卖不卖得动?钱收不收得回来?这是评估经营风险的基本维度。
行业层面,课程详细介绍波特五力模型,用以分析企业所在行业的竞争结构——进入门槛高不高?供应商议价能力如何?买家挑剔不挑剔?替代品威胁有多大?同行竞争有多激烈?配合迪士尼与亚马逊Prime视频的案例,你会学会用量化的眼光判断一个行业好不好做。
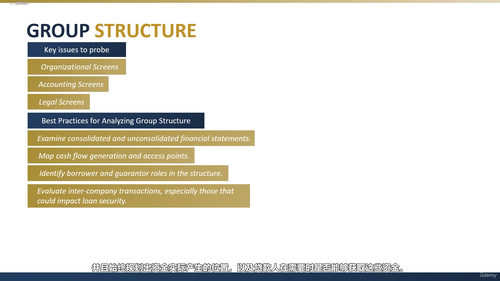
企业自身层面,管理层质量是另一个关键驱动因素。课程用通用电气(GE)领导层失误与扭转的案例,展示管理层的判断力、战略眼光和执行力如何决定企业兴衰。课程还会讲到股东、法律债务人以及集团架构下母子公司的复杂关系——借款主体和实际经营主体可能不是一回事,这里藏着大量需要穿透分析的细节。
四、风险评估与可持续贷款
课程深入现金流与财务风险的评估逻辑,讲到次级还款来源的概念——主营业务还款出问题时的兜底手段。
一个相对前沿的板块是可持续贷款。这不只是ESG口号,而是已经进入银行信贷决策的实务领域。课程用案例说明环境、社会和治理因素如何影响贷款条件和定价。
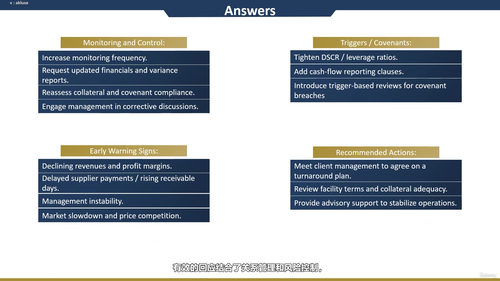
贷中和贷后管理同样重要。课程教你设计监控指标、控制手段和担保结构,包括契约条款和风险触发器的优化,以及如何识别信用恶化的早期预警信号——这些信号往往藏在财务报表、经营数据和外部环境的微妙变化里。课程最后用综合案例把前面所有概念串起来做完整演练。
五、信贷结构与贸易金融产品
课程系统讲解银行的文件管理规范——文件不齐或条款模糊,事后追债会出大麻烦。
在产品层面,课程覆盖银行业最核心的几类融资工具:银行设施结构怎么搭建,资本性贷款与流动资金贷款的区别,信用证的运作原理和使用场景,贸易融资付款方式的选择,债券与保函的类型与应用,以及现金管理的基本逻辑。
国际业务板块会专门讲解国际贸易基础知识,包括跨境付款方式、信用证的深度分析、保函与担保的应用——这些是服务进出口企业客户经理的刚需内容。
六、实战技能:拜访与信贷备忘录
课程最后回到客户经理本人的能力建设。怎么做好一次客户拜访?关键利益相关方都有谁?关系管理的现实挑战有哪些?这些话题会被拆解得很接地气。
最硬核的部分是信贷备忘录的写作。课程用两节课详细讲解备忘录的重要性、战略契合度与盈利分析,教你写出一份既说服风控部门、又体现客户价值的专业文档。这是每个客户经理从新手走向成熟必须跨过的门槛。
学完整个课程,你会建立起一套完整的企业银行思维框架:从理解行业、判断企业、评估风险,到设计产品、维护客户、撰写文档。这套方法论不仅适用于客户经理岗位,对信贷分析、风险控制、产品经理等周边岗位同样有借鉴价值。如果你即将踏入企业银行领域,这门课能把从业前两年摸爬滚打才能积累的经验,浓缩成一条清晰的学习路径。