资源介绍
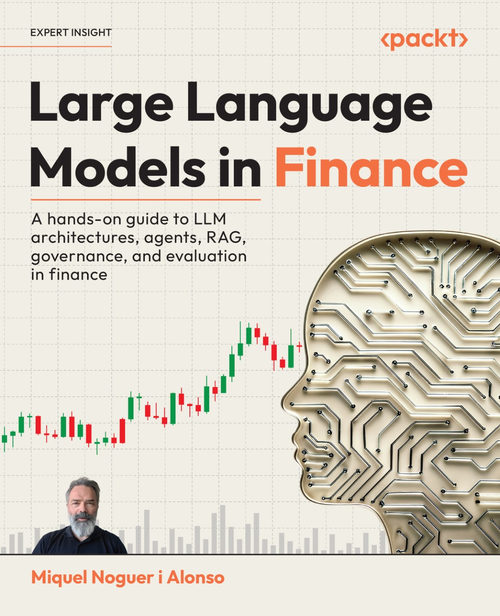
打开这本由Packt出版的技术专著,你会立刻感受到它不同于市面上那些泛泛而谈AI概念的入门读物。作者米克尔·诺格尔·阿尔索拥有超过三十年的量化金融从业经验,曾在瑞银担任执行董事,也做过安道银行(Andbank)的首席投资官,如今还在纽约大学和哥伦比亚大学讲授人工智能与金融科技课程,同时联合创办了人工智能金融研究所(AIFI),并担任《机器学习在金融中的应用》期刊的联合编辑,这样一位兼具华尔街实战经验与学术深度的作者,注定不会满足于纸上谈兵。全书围绕一个贯穿始终的真实案例——"财报电话会议助手"——展开,从基础概念到工程落地,把大型语言模型在金融场景中的应用拆解得相当透彻。翻开目录可以看到,书籍首先回顾了从统计语言模型到深度学习模型再到Transformer架构的演进历程,重点剖析了GPT、BERT、T5等预训练模型的核心机制,并详细介绍了多头自注意力、位置编码、层归一化等关键技术组件;随后进入金融领域专属模型的讨论,涵盖BloombergGPT、FinBERT、FinEAS等行业标杆,以及通用架构如何经过定制化微调服务于金融业务。在系统设计层面,书中详细讲解了金融场景下的分词策略、嵌入层设计、预训练目标设定、迁移学习路径以及大规模训练所需的算力基础设施,检索增强生成(RAG)作为当前最热门的落地技术也被单独成章讨论,从原理到实践给出了完整的方法论。微调部分则提供了生产级的微调契约范式,讲解了如何避免灾难性遗忘、如何针对常见金融任务设计微调策略。除了技术实现,书中还花了相当篇幅讨论治理与合规问题——这一点在金融行业尤为关键,模型风险管理、监管合规要求、偏见识别与控制框架等都是从业者绕不开的话题。从目标读者来看,这本书非常适合那些已经在金融机构中负责AI落地的技术人员、量化研究员、金融科技产品经理,以及希望在金融垂直领域深耕LLM应用的开发者和数据科学家。即便你并非金融背景出身,但有一定的机器学习和深度学习基础,书中对数学原理、代码实现和工程实践的平衡处理也能帮助你快速建立起对金融LLM的完整认知。两位审阅者同样分量十足,一位是万事达卡产品研发总监Hardik Wadhwa,拥有二十多项机器学习相关专利;另一位是前摩根大通全球银行业首席AI科学家Daniel Wu,深耕负责任AI转型领域多年,他们的专业把关让书中的内容更加严谨可靠。无论你是想了解如何用LLM处理财报数据、构建智能投顾系统,还是想搭建一个符合监管要求的金融AI产品,这本于2026年7月出版的指南都值得放在案头反复翻阅。