资源介绍
视频数量:10个
总时长:1小时9分
课程介绍:
财务尽职调查中的费用分析实战
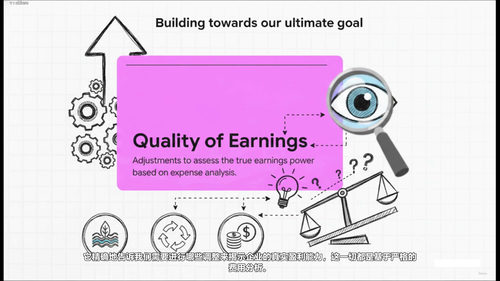
一家公司摆在桌面上等待收购,卖方说去年的利润是三千万,买方掏出放大镜一看,EBITDA里藏着猫腻,遣散费被做特殊安排,空置岗位挂账不处理,某些费用被人为压缩——这桩生意到底是捡了宝还是踩了坑?答案就藏在费用分析的细节里。
这门课程聚焦的正是财务尽职调查中最考验功力的环节——费用端剖析。十个视频,总时长一小时出头,不贪多,但每一集都在解决一个真实的尽调难题。课程适合那些已经在做或者准备进入财务顾问、投资分析、私募股权、并购审计领域的朋友。如果你觉得把工资单加起来就算完成了员工成本核验,那你确实需要看看真正的尽调人员是怎么拆解数据的。课程配套的资料也比较齐全,包括员工成本对接模板、FTE核算工具表、其他费用拆解表,以及多个案例分析PDF,可以直接拿来做练习。
一、课程导入与全局视角
课程开头先帮学习者打好基础,梳理清楚财务尽职调查的整体框架,明确利润表才是费用端分析的主战场。在进入正题之前,讲师特别建议先掌握财务尽职调查的基础知识,理解财务报表的内在逻辑。这个热身步骤非常重要,因为费用分析不是孤立的技术操作,它需要建立在对企业财务整体理解的基础上,否则看到数据也读不出问题。
二、关键费用领域深度拆解
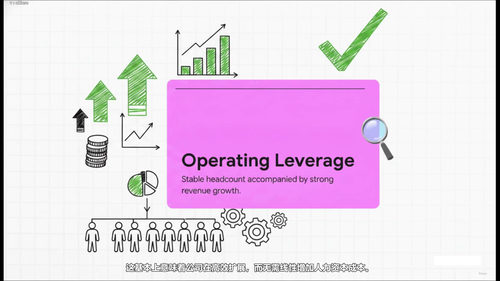
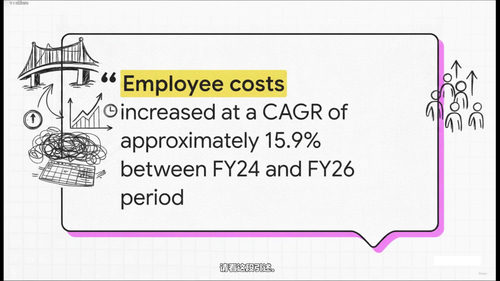
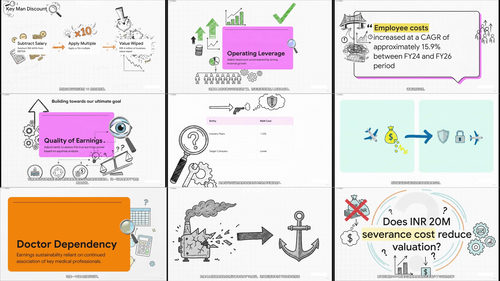
员工成本通常是公司最大的运营支出科目,自然成为尽调的重点。课程用三个部分系统讲解员工成本分析。第一部分讲的是资料需求清单的真实面貌——尽调中需要的不是简单的一份工资汇总表,而是按月度、技术与非技术、企业与非企业、甚至按工厂级别分类的明细数据。尽调顾问拿到这些数据后会逐项核对工资发放记录、奖金计提依据、社保缴费基数。第二部分关注数据鸿沟的弥合,比如平均成本分析中暴露出的问题、工会对薪酬结构的影响、空缺岗位如何影响实际人力成本,还会用FTE核算工具来验证数据的合理性。第三部分进一步深入到关键驱动因素的分析,包括部门维度的人均成本对比、离职率异常带来的隐性风险,以及现实场景中那些让人意想不到的成本异常案例。
除了员工成本,这个模块还覆盖了另外两个不容忽视的费用类别。法务与专业服务费用往往是企业容易忽视但金额可能巨大的科目,尽调中需要逐笔审查其合理性和必要性。这类支出经常出现在并购前夕的特殊安排中,比如交易咨询、税务筹划、诉讼处理等,审查不到位很可能在交割后变成买方的额外负担。课程还专门安排了一个医疗行业的专题——医生成本分析。因为医院的人力结构和普通企业完全不同,医生的薪酬体系、劳务合同模式都有其特殊性,这个案例为那些会接触医疗健康领域尽调项目的同学提供了难得的切入点。
三、其他费用分析方法
课程接着用三个视频拆解其他费用的分析方法。这部分的重点是构建分析框架——如何对五花八门的费用项目进行分类拆解,如何从费用明细中找出异常波动,如何通过横向和纵向对比识别潜在风险。很多看似不起眼的小科目,比如差旅、招待、办公费用,在尽调中往往隐藏着大文章——某笔突然增加的法律咨询费可能暗示着潜在的赔偿风险,某个季度激增的市场推广费背后可能捆绑着被并购方的业绩承诺对赌。讲师会展示实际的Excel分析工具,包括费用拆解模板,帮助学习者建立可复用的分析框架,做到拿到任何一家公司的费用表都能快速上手。
四、案例洞察:那些反直觉的财务逻辑
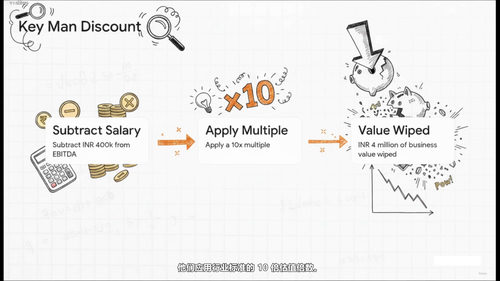
课程的最后一个视频非常有意思,讲的是私募股权视角下那些反常识的财务逻辑。比如,花掉两千万美元的遣散费,在传统现金流视角下是损失,但在私募股权的估值框架里,这笔钱反而可能提升企业价值——这就是所谓的遣散费套利策略。又比如,表面上看是免费的劳动力,比如实习生、志愿者等,在某些场景下反而会摧毁公司价值,因为这种人员配置说明公司的核心团队架构存在问题,过度依赖非正式员工会让买家怀疑企业的可持续盈利能力。这些反直觉的案例帮助学习者跳出传统会计准则的思维框架,理解投资人在交易中真正关注的价值驱动逻辑。
学完这门课程,你将获得一套完整的费用分析思路框架:从资料需求清单的设计,到关键费用科目的拆解技巧,再到行业特殊情况的处理方案,最后到那些书本上学不到的实战洞察。十个视频,信息密度不低,每一个都在解决具体的尽调痛点。对于正在或即将参与并购项目的财务工作者来说,这门课能帮你少走不少弯路,更快建立起专业的尽调分析能力,在交易谈判中多一份底气。