资源介绍
视频数量:24个
总时长:1小时22分
课程介绍:
金融衍生品精要:定价、策略与风险管理
想象这样一个场景:一家大型农业企业刚刚种下几百公顷小麦,等到收获时价格可能暴跌;与此同时,一家航空公司因为油价波动而寝食难安;还有个基金经理手里握着大笔股票头寸,生怕市场突然掉头向下。这些看似不同的问题,背后其实指向同一类工具——金融衍生品。
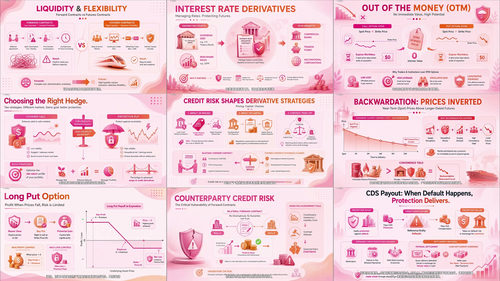
这门课要做的,就是带你把衍生品这头"房间里的大象"彻底看清楚。整门课分为六个部分,从最基础的概念出发,一路讲到互换和信用衍生品,层层递进,每一讲都讲实际机制而不是空洞理论。
一、金融衍生品的基本框架
第一节先回答一个核心问题:什么是衍生品?它跟直接买股票、买黄金有什么区别?答案是,衍生品是一份具有法律约束力的合同,合同的价值来自于某种标的资产——股票、大宗商品、利率、汇率,几乎什么都可以。接下来讲清楚标的资产的种类、市场上的三类参与者(套期保值者、投机者、套利者)各自扮演的角色,以及场外交易与交易所交易这两种市场的根本差异。学完这一部分,你会对衍生品市场的整体格局有一个清晰的认知。
二、远期合约的定价逻辑
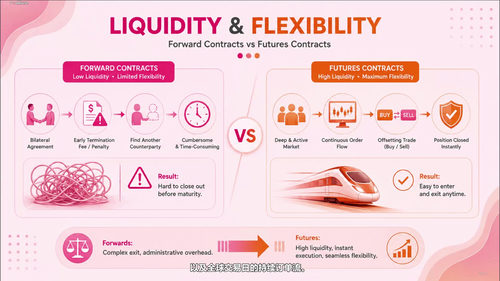
远期合约是衍生品里最基础的形式之一。这一节讲它的定义和结算方式,然后引入一个核心定价原理:无套利定价。什么叫无套利?说白了就是市场里不应该存在"白捡钱"的机会,如果出现,套利者会迅速把它消灭。然后具体讲怎么用"持有成本"模型计算远期价格——这中间涉及到资金的时间成本、存储成本、便利收益等概念。最后不忘提醒你,远期合约有一个绕不开的问题:信用风险。毕竟它是双方私下签的合同,一旦对方违约怎么办?
三、期货合约的制度设计
期货和远期听起来很像,但制度设计完全不同。这一节重点讲清算所的角色。清算所通过"债转"这一法律程序,让自己成为每一个买方的卖方、每一个卖方的买方,从而彻底消除了双边信用风险。然后讲保证金制度——初始保证金通常是合约名义价值的3%到12%,维持保证金则是触发追加保证金的警戒线。最后讲每日盯市制度,也就是每个交易日结束后用结算价格把所有未平仓合约的盈亏现金化,这种"零和日结"机制避免了亏损像滚雪球一样积累到无法收拾的地步。课程还会专门讲期货的期限结构,包括期货升水和期货贴水这两种状态。
四、期权:从基础概念到盈亏分析
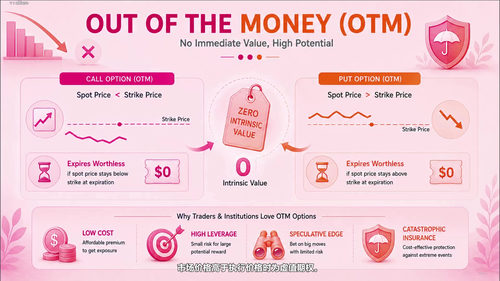
这一节进入期权世界。先把认购期权和认沽期权的定义讲清楚,然后引入一个关键概念:期权处于"价内""价平"还是"价外"。简单说,就是行权价和市价的关系。接下来分别从买方和卖方两个角度画盈亏图——买方最大的损失是权利金,而收益理论上无限;卖方则相反,收入有限但承担的风险可能很大。这部分会让你对期权的风险收益不对称性有非常直观的认识。
五、期权定价与对冲策略
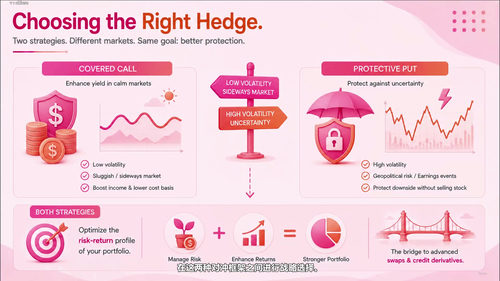
知道了期权是什么,接下来要解决"期权值多少钱"的问题。这一节区分期权的内在价值和时间价值——前者是立即行权能拿到的钱,后者是市场对"未来波动"的预期。然后介绍期权定价模型涉及的核心变量,包括标的价格、行权价、到期时间、波动率、利率等。接着引入期权希腊字母,这是衡量期权头寸对各种市场变量敏感度的工具,专业的期权交易员每天都在用。最后讲两种最常见的对冲策略:备兑认购(持有股票同时卖出认购期权)和保护性认沽(持有股票同时买入认沽期权),帮你理解期权怎么用来管理风险而不是单纯赌博。
六、互换与信用衍生品
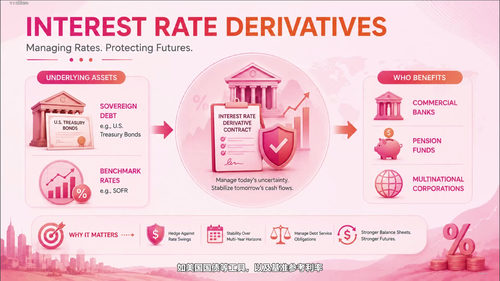
最后一节跳出股票和商品的范畴,进入利率市场和信用市场。先讲最常见的利率互换,也就是双方交换利息支付的现金流,这里会引入一个有趣的概念:比较优势——就像国际贸易里每个国家都做自己最擅长的,互换交易里双方也能通过各自的优势互补来降低融资成本。然后讲货币互换的运作机制,最后是信用违约互换(CDS),可以理解为给债券买的"违约保险"。这部分会帮你把衍生品的应用场景从单一资产拓展到整个金融体系。
六章学下来,你对衍生品的认知会从"听说过"变成"能讲清楚机制"。对于需要管理汇率风险的企业财务人员、想在投资中用期权做对冲的交易者、或者正在准备金融相关证书考试的学员来说,这门课都能提供清晰的知识框架。衍生品的世界并不神秘,关键是把每一个工具的底层逻辑看透。