资源介绍
视频数量:55个
总时长:4小时6分
课程介绍:
特许金融分析师一级数量方法可视化精讲
一只公司债的到期收益率从7.4%跳到了7.9%。这条消息到底在说什么?是发债公司快还不上钱了,是通胀预期变了,还是这只债忽然不好出手了?很多人看到收益率上涨,脑子里只剩一句话:利率涨了。可真正关键的问题是,涨的到底是哪一部分。
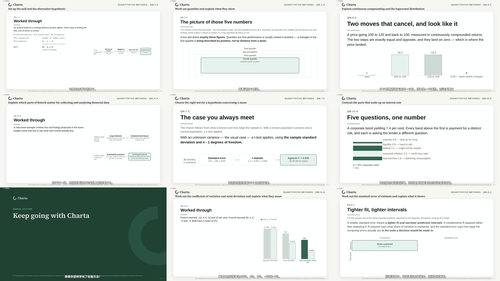
这门课一共55个视频,总时长4小时6分,把特许金融分析师一级里的数量方法逐条拆开。每个视频只对付一个知识点,先给一张图,或者一条现金流时间轴,再一步步把数算出来。它不讲大道理,就是把公式背后的那幅画面放给你看。
一、利率和收益率是怎么拼出来的:
第一章把利率拆成五块:实际无风险利率,加上预期通胀、违约、流动性、期限的溢价。视频里拿一只收益率为7.4%的公司债做例子,从最底层往上叠。实际无风险利率是唯一一个仅仅因为你肯等待就付给你的部分,上面每一层都对应一种具体的风险。预期通胀问的是钱回来时还能不能买到同样多的东西,违约问的是钱到底会不会回来,流动性问的是你改变主意能不能退出,期限问的是你被套住多久。这几件事彼此独立,所以会出现又安全又难卖的私募信贷,也会出现好卖但很可能违约的困境债。把五个部分加总,细节就消失了,报价没问题,可你没法判断收益率为什么动。知道是哪一层在动,才知道新闻真正关乎什么。同一章还讲要求收益率、无风险利率和风险溢价的关系。
第二章转向收益率本身:持有期收益率怎么算、年化收益率怎么算、毛回报和净回报差在哪、税前和税后差在哪、名义和实际差在哪。第三章进入基准比较:货币加权回报和时间加权回报的区别,以及价格加权、市值加权、等权指数各自的指数值和回报。
二、货币时间价值:
这是全课最实用的一段。一笔现金流未来值多少、今天值多少,然后是一个容易背错的东西:年金。视频没让你硬记公式,而是先讲永续年金,它最简单,现值就是付款额除以利率;年金不过是一个永续年金减去收不到的那段永续年金,代数做一遍,公式自己就出来了。期初年金每笔付款少折现一期,等于普通年金乘以1加利率。屏幕上并排画两根柱子,同样是10年、每年1000美元、利率5%,年末付今天值7721美元多,年初付就变成8107美元多,差在哪一眼看清。
接下来是名义年利率和有效年利率。12%按年复利和12%按日复利根本不是一回事,柱状图里一个11.8%按月复利的报价,实际利率反而比12%按年复利的更高。复利越频繁有效利率越高,但它有天花板,连续复利时逼近自然常数。后面还有净现值和内部收益率、从债券和股票价格反推隐含回报和增长率,以及现金流可加性怎么推出一笔隐含远期利率。
三、收益的统计特征和概率分布:
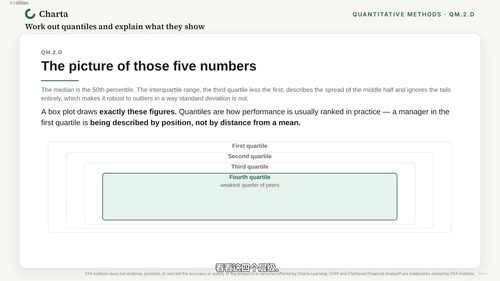
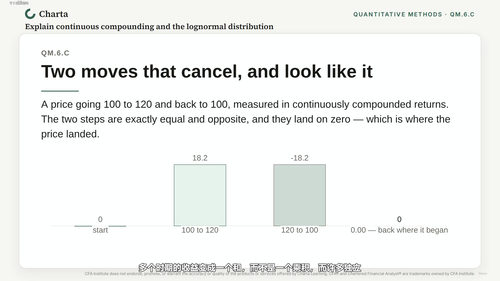
描述资产收益靠的是一组工具:集中趋势、离散度、偏度和峰度、分位数、协方差和相关系数,还有变异系数与半离差。每一讲都先说这个指标在回答什么问题,再带你算一遍。概率部分从加法和乘法法则开始,然后是随机变量的期望值和方差、用贝叶斯公式修正概率、离散均匀分布和二项分布、用正态分布求概率、连续复利和对数正态分布,以及卡方、F和t分布分别用在什么地方。最后是给定信息下的条件期望和条件方差。
四、估计与假设检验:
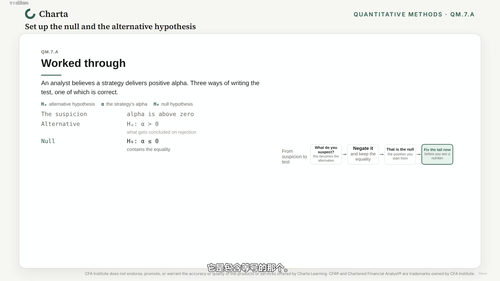
置信区间到底告诉你什么、中心极限定理说了什么又能推出什么、抽样方式有哪几种以及抽样误差从哪来、原假设和备择假设怎么设、p值的含义和两类错误、检验一个均值该选哪种检验、相关系数怎么检验、参数检验和非参数检验各自什么时候上场。
五、组合、模拟、回归和数据科学:
先算两个风险资产做成最低方差组合时的权重。再讲模拟:重抽样里的自举法、蒙特卡洛模拟用来干什么、历史模拟在投资里怎么用,以及三种方法放在一起比,什么情况该选哪个。
回归是分量最重的一块。简单线性回归有哪些假设、截距和斜率以及决定系数分别说明什么、估计标准误怎么算又代表什么、怎么用回归模型做预测、用超额收益回归得到的阿尔法和贝塔是什么、方差分析表和F统计量又告诉了你什么。
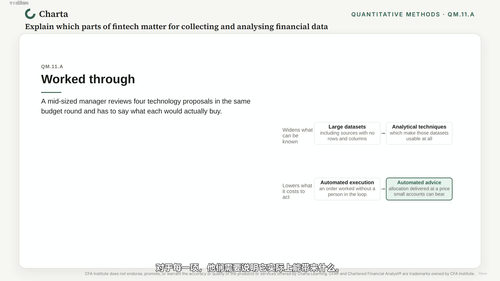
最后一部分最贴近现在的实务:金融科技里哪些环节和数据的收集分析有关、机器学习人工智能大数据这些词到底指什么、它们怎么用在投资管理里、深度学习和监督非监督学习的差别、大语言模型怎么训练出来又怎么生成文字、投资经理怎么用生成式人工智能,以及这些工具在投资工作里会掉链子的地方。课程末尾还配了两套练习题,用来检查前面几十讲有没有真的吃进去。
学完之后,你拿到的不是一堆背下来的公式,而是一套把数字翻译成人话的能力:收益率动了,你知道是哪一层在动;组合的方差降下来了,你知道权重为什么长那样;模型给出一个预测值,你知道它的前提和边界在哪。