资源介绍
视频数量:6个
总时长:51分
课程介绍:
国际财务报告可持续披露准则第一号与第二号:从标准到落地
董事会会议室里,财务总监被问到一个很具体的问题:公司去年承诺的减排目标,和今年财报里的资本开支、资产减值假设,到底是什么关系?可持续报告团队拿出一套排放数据,财务团队拿出另一套口径,投资者关系负责人手里还有第三版说法。类似场景并不少见。课程共6个视频,总时长51分钟,按六个模块把IFRS S1和S2从出台背景讲到组织落地,重点不是背条文,而是让标准进入真实工作流程。
一、背景与语境:
第一模块先回答这两项准则为什么会出现。2021年11月,国际可持续准则理事会在COP26上成立,2023年6月S1和S2定稿。在此之前,市场上存在数百个ESG框架,企业常常按不同投资人要求准备多套答案,数据不一致,漂绿风险上升,可持续信息还与财务报告脱节。S1和S2要建立一套全球基线,让投资者、贷款人和债权人拿到可比、对决策有用的信息。学完这一部分,能分清这两项准则不是另起炉灶,而是接在财务报告的逻辑上,先理解使用者需要什么,再谈披露什么。
二、S1基础标准:
第二模块把S1讲成可持续报告的“宪法”。S1设定所有可持续相关披露的通用要求,支撑S2以及未来标准。它关注影响企业价值的可持续相关风险和机遇,采取单一重要性视角,只看哪些因素会影响公司财务价值,不讨论企业对社会更广泛的影响。结构沿用TCFD四支柱,也就是治理、战略、风险管理、指标与目标。S1适用于编制通用目的财务报表的实体,尤其在采用IFRS并上市的市场中更受关注,但是否强制应用取决于当地监管。关键规则是,如果采用S2,就必须同时采用S1。这个模块能帮报告团队把披露边界、内容框架和投资者有用性说清楚,减少报告内容东拼西凑。
三、S2气候专项:
第三模块专门讲S2。S2以S1为基础,但把气候风险拆得更细,包括物理风险和转型风险。转型风险来自监管变化、技术替代、碳定价等低碳转型因素,物理风险来自洪水、高温、干旱等气候影响。S2还引入情景分析和温室气体排放要求,并纳入SASB行业特定指标。需要记住,S2没有涉及的内容,仍然回到S1。气候被优先处理,是因为它财务重要性强、系统性影响大。这个模块能处理气候披露泛泛而谈、排放口径混乱、情景分析走过场的问题。
四、从标准到执行:
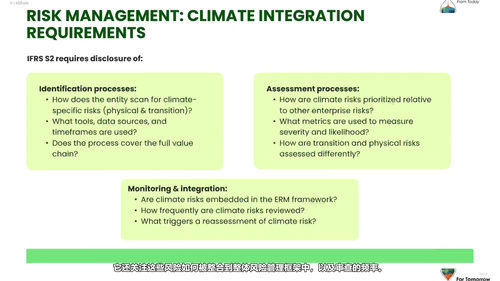
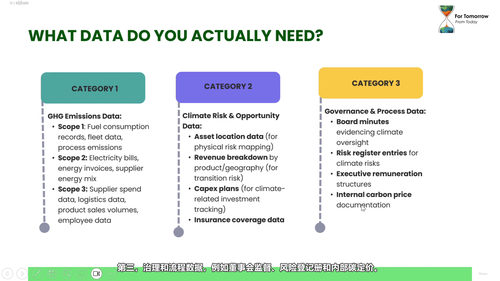
第四模块把条文翻译成动作。企业要识别风险和机遇,选择指标和目标,设计数据收集流程,建立控制活动,把判断和假设留痕。谁负责收集数据,多久更新一次,假设怎么记录,报告季怎么把各环节串起来,这些都要提前定。否则标准挂在墙上,报告季只能临时拼材料。这个模块的价值在于让团队拿到一份可执行的工作清单,知道第一份披露从哪里开始,哪些判断需要业务部门确认。
五、连接财务报表:
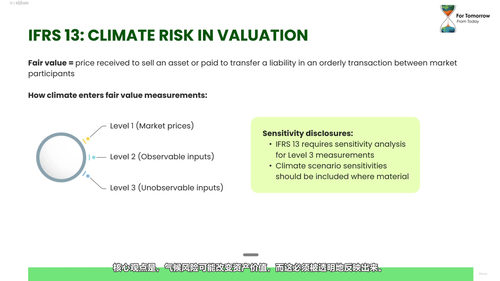
第五模块讲可持续披露和财务报表怎么接上。气候风险会影响现金流预测、资产减值、资本开支和融资成本,这些假设会进入报表。反过来,报表附注里的信息也要和可持续披露互相印证。很多企业的问题不是不会写气候段落,而是财务数据和可持续数据两张皮,审计问询时答不上来。这个模块帮助财务团队和可持续团队用同一套语言讨论重要性、假设和证据。
六、搭建交付结构:
第六模块回到组织。治理责任怎么分,董事会和管理层各自承担什么,财务、风控、运营、可持续团队如何协作,数据系统和控制活动怎么搭,报告节奏怎么定。IFRS S1和S2不是让企业每年写一份漂亮报告,而是形成一套可持续交付机制。责任不清、数据孤岛、每年重新搭班子的情况,需要在这个阶段解决。
每个模块后都有知识检查,学完可以马上自查理解是否到位。课程适合财务报告负责人、合并报表团队、ESG报告编制者、内审与合规人员、投资者关系负责人、董事会秘书,以及准备在采用ISSB框架的辖区上市或已经按IFRS编制报表的企业团队。学完这51分钟,能画清S1和S2的关系图,判断披露边界,列出第一版数据清单,也能和财务团队坐下来讨论气候假设如何进入报表。如果手头正要做第一份按ISSB框架设计的可持续披露,或需要把现有ESG报告升级成可审计、可比较的披露,这套短课提供的是一张从标准到落地的路线图。