资源介绍
视频数量:12个
总时长:2小时21分
课程介绍:
美国合伙企业税务实务
一份合伙协议写清了利润怎么分,税务申报却没有头绪,这在美国合伙企业税务课程中是比较常见的场景。合伙企业不是简单把收入交给股东,也不等同于普通公司,它通常具有税务穿透属性,收入、费用、损失和分配需要按照特定规则传递给合伙人。课程围绕这一核心逻辑展开,共12个视频,以2小时21分的篇幅梳理美国合伙企业从设立、经营到退出和申报的关键税务问题。
一、课程总览与合伙企业税务框架:
第一部分建立课程框架,说明本系列将依据美国国内税收法典讨论合伙企业适用的主要税务规则。合伙企业收入在企业层面通常如何处理,哪些收入应税,哪些可以排除;费用如何扣除,哪些支出受到限制;利润或损失如何通过K-1分配给合伙人,这些内容都会结合示例进行说明。
这部分还会解释合伙企业为什么被视为穿透实体,以及这种结构对普通合伙人、有限合伙人、自雇收入和当期分配的具体影响。学习后,你能够从合伙企业税务角度理解K-1表中的收入、费用、扣除和分配项目,为后续内容打好基础。
二、合伙企业税务审计新规:
第二部分聚焦2017年通过的税改法案对合伙企业审计制度带来的变化。课程介绍新的税务审计规则,以及合伙企业在提交信息申报表或某些情况下需要缴纳税款时的处理逻辑。
这一部分的价值在于帮助学习者区分常规申报与税务审查,明确合伙企业需要提供哪些信息,合伙人和企业内部又应如何准备相关资料。课程也会涉及合伙企业层级审计的基本概念,让你在收到审计通知时,不再只停留在“收到信件”的层面,而是能够识别事项性质并整理应对思路。
三、收入、费用与利润分配:
第三部分进入合伙企业日常经营中最常遇到的问题。课程讨论合伙企业的收入来源、费用扣除和利润分配,并说明哪些收入需要计入合伙企业经营结果,哪些收入可能享受排除待遇。
费用部分会说明哪些支出可以扣除,以及与合伙企业经营无关、超出通常商业需要或缺乏适当证明的支出可能受到限制。分配部分则解释合伙企业利润如何在合伙人之间传递,合伙人取得分配时需要关注哪些税务结果。课程中的示例有助于把抽象规则转化为实际计算过程。
四、家族合伙企业与合伙人交易:
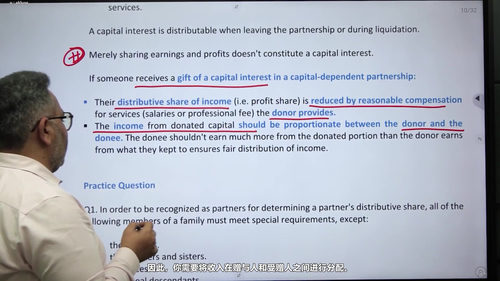
第四部分讨论家族合伙企业中的特殊税务问题,分析家庭成员共同持有合伙权益时可能涉及的收入、分配、费用以及基础问题。这类安排能够带来组织和管理上的便利,但利益转移、家庭成员服务报酬和分配比例同样需要满足相应税务条件。
第五部分处理合伙人与合伙企业之间的交易,包括合伙人向合伙企业提供资本、财产或其他投入,以及合伙企业向合伙人支付款项时可能产生的税务影响。重点不只是交易本身,而是要判断相关行为是否具有商业目的,以及合伙企业的经营事项是否得到真实体现。
五、合伙人权益基础与资产投入:
第六部分讲解合伙人权益基础,以及投入合伙企业的资产基础。这部分关系到未来出售权益、收到分配或确认损失时如何计算税务结果。课程会说明初始投入如何形成基础,后续收入、损失、分配和其他调整如何改变基础,并区分资产基础与合伙人权益基础。
第七部分进一步讨论向合伙企业投入财产和提供服务时需要注意的问题。现金、设备、不动产、无形资产或专业服务都可能影响计税基础和当期税务处理。内容将帮助你理解出资时为何需要明确财产价值、评估结果及服务安排,也为日后核算资本回收与投资收益建立清晰思路。
六、合伙权益的出售与处置:
第八部分围绕合伙人权益的处置展开,分析退出合伙企业时出售、交换或其他转让行为带来的税务影响。课程会解释资本利得或损失的识别、基础如何确定,以及交易结果与合伙企业经营所得之间的区别。
这部分特别适合准备退休、引入新合伙人或出售业务的人。许多合伙人在退出时容易把收到的分配与出售权益所得混为一谈,而两者适用的税务规则并不相同。掌握这些差异,有助于更准确地估算退出成本,并提前安排交易文件和相关申报。
七、合伙企业的设立与解散:
第九部分讨论合伙企业的设立,说明成立合伙企业时在税务层面需要完成哪些事项。内容涉及合伙协议、合伙人身份、初始出资以及税务登记等基础问题,并提示设立阶段就应关注收入与费用归属、权益基础和未来分配规则。
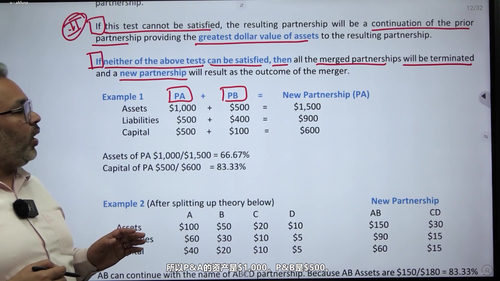
第十部分处理合伙企业的解散与终止。课程介绍合伙企业因合伙人退出、死亡、业务停止,或在规定期间内发生大部分合伙权益出售或交换而终止的情形。
解散时还需要判断合伙权益是否已经失去价值,以及由此产生的损失属于普通损失还是资本损失。课程会结合实际分配情况说明损失认定条件,帮助学习者理解合伙企业清算、权益废弃和合伙人退出之间的关系。
八、申报义务、期限、罚款与审计通知:
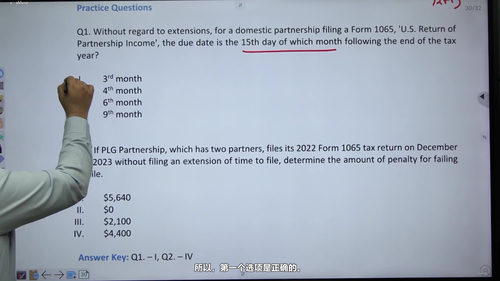
第十一部分集中讲解合伙企业的申报要求。国内合伙企业、被归类为合伙企业的有限责任公司,以及符合条件的其他合伙安排,通常需要提交1065表。课程说明无收入或无符合条件的扣除、抵免时可能适用的例外,以及纳税年度结束后的申报截止日期。
内容还涉及使用7004表申请延期、合伙人通过K-1表申报自雇收入和保证付款等事项。即使没有普通收入,合伙企业也可能因持有资产、取得分配或涉及特别事项而承担申报责任,因此不能因为当年经营较少就忽视申报。
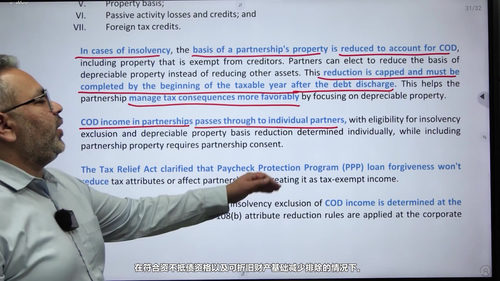
第十二部分讨论债务取消,以及合伙企业层级审计与选择退出相关规则。课程解释债务减免何时可能产生应税收入,并为合伙企业提供审计选择和退出安排提供基础认识。至此,整个课程形成完整链条:从设立和出资,到日常经营、权益调整、退出清算,再到正式申报与税务审查。
这门课程适合正在筹备美国合伙企业的创始人、税务与会计从业者、代理申报人员,以及负责家族企业、房地产或专业服务合伙业务的合伙人。它更适合已经具备基础税务概念、希望系统处理美国合伙企业实际事务的人。
学完后,你将能读懂合伙企业的核心税务信息,理解K-1表中的主要项目,识别出资、分配、损失和退出所得的基本处理方式,并掌握申报期限、1065表要求及审计通知中的关键事项。面对合伙企业税务问题时,你会有清晰的判断路径,也能更有准备地与会计师、税务顾问沟通。